Un compte bancaire personnel ou professionnel à Bali ou dans le reste de l'Indonésie est essentiel pour faciliter les transactions en Indonésie. En tant qu'étranger s'installant à Bali ou ouvrant une entreprise en Indonésie, l'utilisation de votre compte bancaire à l'étranger peut entraîner des frais de transaction élevés. Pour éviter cela, vous devez ouvrir un compte bancaire en Indonésie. Les banques indonésiennes proposent des comptes bancaires multidevises pour faciliter vos paiements et émettre des factures en Indonésie.
Vue d'ensemble :
Les étrangers résidant en Indonésie et titulaires d’un KITAS ou d’un KITAP peuvent ouvrir un compte bancaire personnel en présentant leur passeport, leur titre de séjour, un justificatif de domicile et un numéro de téléphone local. La procédure est rapide : elle prend souvent moins d’une heure et permet d’obtenir immédiatement une carte de débit et un accès aux services bancaires en ligne. Cependant, les cartes de débit indonésiennes offrent des fonctionnalités en ligne limitées, et l’obtention d’une carte de crédit nécessite un contrat de travail ou l’existence d’une entreprise. Certaines banques en ligne proposent désormais des cartes virtuelles pour faciliter les transactions en ligne.
Pour ouvrir un compte bancaire d’entreprise, le dirigeant de la société (qui doit être titulaire d’un KITAS) doit fournir des documents relatifs à la société, tels que l’acte constitutif, le numéro d’identification fiscale et la licence d’exploitation. La procédure prend généralement entre 1 et 4 jours ouvrés et nécessite un dépôt initial, dont le montant varie selon les banques. En matière de solutions de paiement, les entreprises locales utilisent souvent des terminaux de paiement électroniques (EDC) et des passerelles de paiement telles que Xendit, avec des frais de transaction compris entre 2 et 3 %. Pour obtenir de l'aide en matière fiscale et financière, des cabinets de conseil tels qu'ILA proposent un accompagnement sur mesure aux étrangers et aux entreprises implantées en Indonésie.
Comment ouvrir un compte bancaire personnel en Indonésie ?
La réglementation en Indonésie autorise les résidents à y ouvrir des comptes bancaires. Les étrangers titulaires d'un KITAS ou d'un KITAP peuvent ouvrir un compte bancaire en Indonésie. En théorie, les étrangers disposant d'un visa de tourisme ou d'affaires ne sont pas autorisés à ouvrir un compte bancaire à Bali ou dans le reste de l'Indonésie. Néanmoins, il est d'usage que certaines banques permettent aux étrangers d'ouvrir un compte bancaire indonésien par l'intermédiaire d'un garant local.
Les documents requis pour l'ouverture d'un compte bancaire personnel en Indonésie sont les suivants :
- Passeport
- KITAS (Permis de séjour limité)
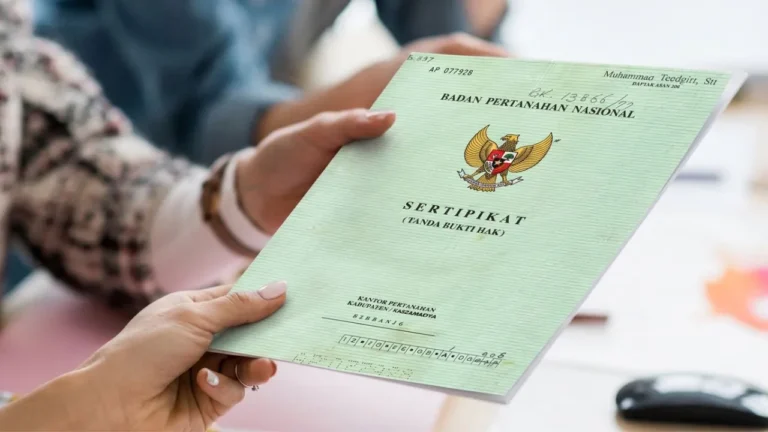
- SKTT (ou justificatif de domicile)
- Numéro de téléphone local
Les services bancaires par internet fonctionnent en Indonésie avec des numéros locaux. Les titulaires de KITAS peuvent obtenir un numéro de téléphone permanent en fournissant une copie de leur passeport à l'opérateur de télécommunications.
La procédure d'ouverture d'un compte bancaire est rapide, la banque ayant une succursale à Bali et en Indonésie. Alors que dans certains pays, l'obtention d'une carte de débit peut prendre quelques jours, la banque indonésienne donne accès au compte et à la carte de débit au cours de la procédure d'enregistrement. L'utilisation de l'application et l'obtention d'une carte de débit peuvent prendre moins d'une heure.
Toutefois, la différence entre les deux pays réside dans le fait que les cartes de débit en Indonésie présentent des restrictions notables pour certaines opérations, telles que les paiements physiques et les retraits. En effet, certaines plateformes en ligne refusent la carte de débit lors du processus de règlement et exigent une carte de crédit.
L'obtention d'une carte de crédit à Bali ou en Indonésie dépend de chaque banque. Il faut déposer une certaine somme et avoir un contrat de travail ou une entreprise en activité depuis un certain temps. Cela peut être gênant pour les personnes qui utilisent habituellement leur carte de débit pour payer en ligne.
Certaines nouvelles banques en ligne proposent désormais des cartes virtuelles que vous pouvez utiliser pour effectuer des paiements en ligne.
Ne vous souciez plus jamais des impôts et de la comptabilité
La gestion financière, fiscale et comptable peut s'avérer complexe, en particulier pour un étranger en Indonésie. Laissez-nous vous guider à travers des processus tels que le calcul fiscal, la paie, l'imposition des personnes physiques ou morales, les investissements à court terme, l'analyse de bilans et bien plus encore.
Avec ILA à vos côtés, rien ne peut mal tourner. Planifiez une consultation gratuite dès aujourd'hui ou apprenez-en davantage sur nos services fiscaux et comptables.
Comment ouvrir un compte professionnel ?
Après l'immatriculation d'une société à Bali, à Lombok ou dans le reste de l'Indonésie, l'étape primordiale consiste à ouvrir un compte bancaire professionnel à Bali ou en Indonésie afin de piloter et d'exploiter l'activité.
L'ouverture d'un compte bancaire professionnel en Indonésie est subordonnée à la présentation par les banques des éléments suivants :
- Akta de la société (acte)
- Carte fiscale (NPWP)
- SK (Approbation ministérielle)
- NIB (Numéro d'identification d'entreprise)
- PKKPR
- KITAS du directeur
- Numéro de téléphone indonésien
L'habilitation à ouvrir le compte bancaire revient au directeur de la société et non au commissaire de la PT PMA. Le directeur doit impérativement résider en Indonésie (être titulaire d'un KITAS). Certaines banques offrent la possibilité d'assister à l'ouverture du compte alors même que le directeur est encore en cours d'obtention de son KITAS.
Procédure
L'ouverture d'un compte bancaire d'entreprise à Bali prend un peu plus de temps que l'ouverture d'un compte bancaire personnel, car certaines étapes de vérification sont nécessaires.
Une fois les documents fournis approuvés, la banque délivre le numéro de compte bancaire dans un délai maximum de 4 jours ouvrables (généralement 1 ou 2 jours) et demande à l'actionnaire d'effectuer un dépôt minimum. Ce dépôt varie d'une banque à l'autre(OCBC peut exiger 51 millions IDR tandis que BNI 10 millions IDR). Certaines banques proposent des comptes multidevises, mais nous vous conseillons de vérifier et d'indiquer au service clientèle la devise que vous souhaitez ouvrir.
Après avoir reçu le dépôt, la banque peut procéder à des opérations bancaires par internet, en fournissant un jeton physique ou virtuel (mobile). Le jeton doit permettre d'initier la transaction (créateur) et de l'approuver (approbateur).
Carte bancaire d'entreprise
Malheureusement, toutes les banques ne proposent pas de cartes de débit pour les entreprises. Certaines banques ne proposent que des cartes de crédit et exigent une garantie élevée pour une petite entreprise ou une entreprise naissante. Des banques comme Permata ou BNI fournissent des cartes de débit d'entreprise, qui peuvent être utiles pour retirer de l'argent au lieu d'aller à la banque. Certaines banques exigent même que vous payiez un chéquier pour pouvoir retirer votre propre argent au guichet.
Le système bancaire traditionnel indonésien évolue considérablement et fait preuve d'innovation. Néanmoins, les services bancaires en ligne des banques traditionnelles manquent encore d'ergonomie et d'intuitivité, ce qui complique leur utilisation pour une nouvelle structure. De nouveaux acteurs ont ainsi émergé pour proposer des solutions bancaires alternatives.
Termes clés pour l'ouverture d'un compte bancaire
| Mot-clé | Définition |
|---|---|
| PT PMA | Une société à responsabilité limitée détenue par des étrangers en Indonésie, l'entité légale pour les entreprises avec des actionnaires étrangers. |
| KITAS | Permis de séjour limité pour les étrangers résidant et travaillant en Indonésie ; nécessaire pour qu'un directeur de société puisse ouvrir un compte bancaire. |
| NIB (numéro d'identification de l'entreprise) | Le numéro d'identification officiel de l'entreprise délivré par le gouvernement indonésien pour assurer la légalité de l'entreprise. |
| Compte bancaire de l'entreprise | Compte bancaire enregistré au nom de la société, utilisé pour les opérations commerciales ; nécessite des documents juridiques spécifiques. |
| Dépôt minimum | Le dépôt initial exigé par les banques pour ouvrir un compte d'entreprise, qui varie d'une banque à l'autre (par exemple, OCBC IDR 51 millions, BNI IDR 10 millions). |
À lire aussi : Vous prévoyez de déménager à Bali ? Voici votre liste de documents indispensables
Banque en ligne
Bien que l'Indonésie dispose d'un vaste réseau bancaire (BNI, OCBC, Permata, Mandiri, BCA, BRI, etc.), de nouveaux acteurs ont vu le jour pour proposer des solutions bancaires alternatives (tels qu'Aspire). Ces banques alternatives adoptent une approche intuitive, proposant des comptes et des cartes de débit virtuels.
Ces néo-banques offrent une approche compétitive avec des frais bancaires réduits, des solutions salariales et une approche multidevises. Vous pouvez facilement inviter des collaborateurs à se connecter et leur donner un accès complet ou limité au système.
L'inconvénient réside dans l'impossibilité de retirer des espèces pour certains règlements ou dépenses professionnelles.
Nous conseillons de combiner plusieurs comptes bancaires afin d'optimiser la flexibilité dans la gestion de votre trésorerie d'entreprise.
TPE et passerelle de paiement en Indonésie
Passerelle de paiement
Pour certaines entreprises, il est essentiel de pouvoir accepter des paiements en ligne par carte de crédit ou de débit. Cependant, certains fournisseurs, comme Stripe, ne sont pas en mesure d'opérer en Indonésie. D'autres fournisseurs sont entrés sur le marché, comme (Xendit) qui propose des solutions de paiement alternatives en IDR. Ces passerelles de paiement peuvent être connectées à votre site web et à votre compte bancaire une fois que le fournisseur a réglé le paiement. Les frais sont compris entre 2 et 3 %, selon le fournisseur de services.
Terminal de paiement électronique (TPE)
Pour tout restaurant, magasin ou commerce, il est important de disposer d'une machine EDC (Electronic Data Collector, ou lecteur de cartes de crédit). Ces machines collectent les paiements des cartes des clients. Toutes les banques fournissent leur propre machine EDC et il n'est pas rare d'en voir 5 ou 6 dans un magasin ou un restaurant. La raison pour laquelle il y a tant de machines est la commission facturée par la banque. En effet, les banques facturent au client (l'entreprise) un pourcentage différent si le paiement est effectué avec une carte d'une banque différente de celle du fournisseur de l'EDC.
Il n'est pas rare de voir à Bali des entreprises appliquer une surtaxe de 2 ou 3 % lorsque les clients, les touristes veulent payer par carte de crédit. Cette pratique a pour but d'éviter les frais de l'EDC et d'utiliser l'argent liquide pour réduire les taxes.
Important : En tant qu'entreprise, il est illégal de facturer des frais supplémentaires aux clients pour un paiement par carte de débit ou de crédit. La Banque d'Indonésie a rappelé à plusieurs reprises que les banques et les entreprises devaient cesser de facturer les clients finaux lorsqu'ils paient par carte. Les entreprises qui facturent des clients peuvent être signalées et des amendes peuvent leur être infligées.