Révisé par Florent Delente, fondateur d'ILA Global Consulting. Dernière mise à jour : octobre 2026.
Très peu d’étrangers obtiennent un crédit immobilier auprès d’une banque indonésienne. Une banque ne peut accorder de crédit immobilier que sur un titre de propriété enregistré, ce qui, pour un étranger, signifie une maison en « Hak Pakai » ou un appartement en copropriété dont le prix est supérieur au seuil minimum fixé pour les étrangers (5 milliards d’IDR pour une maison à Bali) ; de plus, les rares banques qui ont proposé des prêts immobiliers aux étrangers exigent également un titre de séjour (KITAS ou KITAP) et des revenus qu’elles peuvent vérifier. Un bien immobilier à Bali en bail emphytéotique, ce qui correspond à la manière dont la plupart des étrangers achètent une villa, ne peut en aucun cas faire l’objet d’un prêt immobilier. Dans la pratique, les acheteurs étrangers financent leur acquisition à Bali avec des fonds empruntés dans leur pays d’origine, grâce à un plan de paiement échelonné proposé par le promoteur immobilier, ou au comptant.
Ce guide explique pourquoi, quelles banques ont effectivement proposé des prêts aux étrangers, les règles relatives au taux d'intérêt et au ratio prêt/valeur pour 2026, ainsi que la manière de comparer les différentes options et leurs risques. ILA Global Consulting est un cabinet juridique et de conseil : nous n'accordons pas de prêts et n'agissons pas en tant qu'intermédiaire de crédit. Notre rôle consiste à vérifier le titre de propriété, les contrats et la structure du financement, afin que le financement que vous choisirez soit garanti par un bien dont vous êtes légalement propriétaire. Les montants en dollars sont calculés sur la base d'un taux de change de 17 900 IDR pour 1 USD (Katadata, 5 octobre 2026) et sont donnés à titre indicatif.
Un étranger peut-il contracter un crédit immobilier en Indonésie ?
D'un point de vue juridique, oui. Dans la pratique, c'est rare, et cela n'arrive pratiquement jamais pour une villa à Bali.
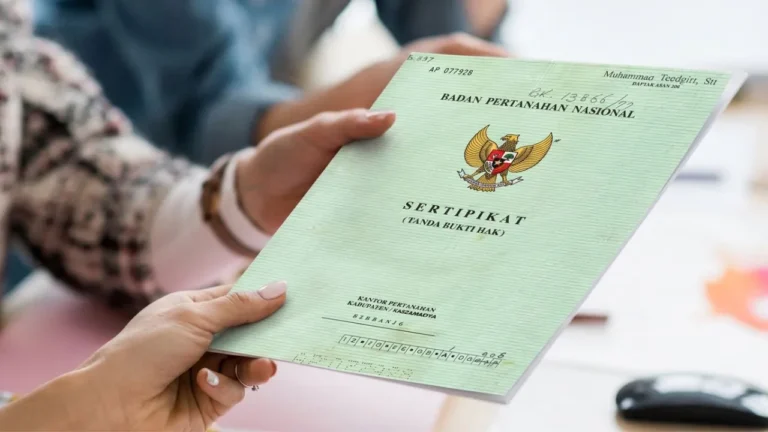
En Indonésie, l’instrument hypothécaire est le « Hak Tanggungan », institué par la loi n° 4/1996. Il ne peut être enregistré que sur un titre foncier. Le règlement gouvernemental (PP) n° 18/2021 confirme qu’un « Hak Pakai » à durée déterminée, titre que peut détenir un étranger sur une maison, et un « Hak Guna Bangunan » (HGB), titre détenu par une société, peuvent tous deux servir de garantie de prêt avec un « Hak Tanggungan » (articles 45 et 60) (PP n° 18/2021). Le titre de propriété d’un appartement peut également faire l’objet d’une hypothèque.
Ce sur quoi une banque ne peut pas accorder de prêt, c'est un bail. À Bali, un bail est un contrat conclu avec le propriétaire foncier, et non un titre de propriété ; il ne peut donc pas faire l'objet d'un « Hak Tanggungan ». Cette règle exclut d'emblée le financement bancaire pour la plupart des acheteurs étrangers à Bali, car la plupart des villas vendues à des étrangers sont des biens en bail dont le prix est inférieur au seuil minimum fixé par le « Hak Pakai ».
Les itinéraires en un coup d'œil :
| Mode de financement | Convient pour | Termes courants | Principal avantage | Risque principal |
|---|---|---|---|---|
| Prêt immobilier bancaire indonésien (KPR) sur un « Hak Pakai » ou un appartement | Les titulaires d'un KITAS ou d'un KITAP disposant de revenus vérifiables et achetant un bien immobilier dont le titre de propriété est enregistré à un prix supérieur au prix minimum fixé pour les étrangers | D'une banque à l'autre ; les conditions sont généralement liées à la durée restante de votre permis de séjour | Emprunter en roupies en garantie de l'actif que vous achetez | Peu de banques proposent ce produit ; l'octroi est laissé à leur appréciation ; taux variables |
| Prêt dans votre pays d'origine (refinancement hypothécaire, prêt sur la valeur immobilière, prêt personnel garanti) | Propriétaires d'un bien immobilier ou d'un portefeuille immobilier dans leur pays d'origine | Tarifs et règles en vigueur dans le pays d'origine | Généralement moins cher et plus facile à se procurer | Risque de change : vous remboursez en euros ou en dollars un actif dont le prix est libellé en roupies |
| Plan de paiement échelonné proposé par le promoteur (sur plan) | Les acheteurs de villas ou d'appartements neufs auprès de promoteurs immobiliers | Paiements échelonnés pendant la construction | Pas besoin de banque | Vous payez avant même que le bâtiment ou le titre de propriété n'existe |
| Paiements échelonnés à un vendeur privé | Achat en location-vente ou achat sur le marché de l'occasion | Négocié | Flexible | Manquement du vendeur, titre de propriété non transféré, acomptes perdus |
| Prêt d'entreprise à une PT PMA, garanti par des HGB | PMA existantes relevant du secteur public-privé (PT) dont le terrain appartient à une entreprise titulaire d'une licence d'exploitation | Conditions de crédit pour les entreprises | Une véritable sécurité pour la banque | À Bali, les nouvelles sociétés PT PMA ne peuvent plus enregistrer de codes relatifs à la location de villas ou à l'immobilier |
| Prêteurs privés ou informels | N'importe qui | Taux élevés, durées courtes | Rapide | Prêts non autorisés, garantie faible sur un bail, litiges |
| Espèces | N'importe qui | n/a | La position de négociation la plus simple et la plus solide | Concentration de l'épargne dans un actif illiquide |
L'équipe juridique spécialisée en droit immobilier d'ILA examine le titre de propriété, le contrat de vente ou de location et les documents de garantie, quelle que soit la solution que vous choisissiez.
Pourquoi les banques indonésiennes accordent-elles rarement des prêts aux étrangers ?
Cinq raisons, et chacune d'entre elles correspond à une question que posera une banque.
- Pas de titre de propriété enregistré. Les baux ne peuvent pas faire l'objet d'une hypothèque. En cas de défaut de paiement, la banque n'a rien à vendre.
- Le prix plancher. Une maison en « Hak Pakai » à Bali doit coûter au moins 5 000 000 000 IDR (environ 279 000 USD), et un appartement 2 000 000 000 IDR (environ 112 000 USD), conformément à l’arrêté ministériel (Kepmen ATR/BPN) 1241/SK-HK.02/IX/2022 (detikProperti, décembre 2024). Le marché hypothécaire destiné aux étrangers est donc un marché du luxe.
- Votre titre de séjour. Si votre KITAS arrive à échéance et que vous ne remplissez plus les conditions requises, vous devez vendre ou céder le Hak Pakai dans un délai d’un an (décret présidentiel n° 18/2021, art. 50). Pour une banque, cela signifie un emprunteur qui pourrait être contraint de vendre et un prêt dont la durée pourrait dépasser celle du titre de séjour.
- Revenus et historique de crédit. Les banques indonésiennes évaluent les emprunteurs via le système d'information sur le crédit de l'OJK (SLIK). Un nouvel arrivant ne dispose d'aucun antécédent local, et ses revenus à l'étranger sont difficiles à vérifier et exposés aux fluctuations des taux de change.
- Récupération. Si la banque procède à une saisie immobilière portant sur un « Hak Pakai », les acquéreurs potentiels se limitent aux personnes habilitées à détenir ce titre, ce qui ralentit la procédure d'exécution.
Quelles banques accordent des prêts aux étrangers en Indonésie en 2026 ?
Les offres rendues publiques sont rares.
- En juin 2025, PermataBank a lancé un produit de crédit immobilier conforme à la charia destiné aux titulaires d’un passeport étranger, baptisé « Permata KPR iB IMBT WNA », lié à des appartements de luxe du projet Savyavasa, situé dans le sud de Jakarta (Kontan, 14 juin 2025). Le communiqué de presse ne précisait ni le taux d’intérêt, ni la durée du prêt, ni le montant de l’apport personnel.
- CIMB Niaga a annoncé en janvier 2016 qu'elle préparait un prêt immobilier destiné aux étrangers suite à l'assouplissement de la réglementation relative à la propriété étrangère ; BNI et BTN ont déclaré qu'elles étudiaient ce segment (Kontan, 22 janvier 2016). Nous n'avons trouvé aucune page de produit actuellement publiée à l'intention des étrangers sur les sites de ces banques.
Deux tendances se dégagent de ce constat. Premièrement, les prêts immobiliers accordés aux étrangers sont généralement liés à des projets immobiliers spécifiques, principalement des appartements à Jakarta, pour lesquels le promoteur a négocié un partenariat financier. Deuxièmement, en dehors de ces projets, l'octroi d'un prêt se fait au cas par cas au niveau de l'agence bancaire. Si vous achetez une maison en « Hak Pakai », demandez au promoteur ou au vendeur quelle banque a déjà accordé un prêt à un acheteur étranger dans le cadre de ce projet ; c'est l'indication la plus fiable.
Plusieurs sites immobiliers répertorient les « banques proposant des prêts immobiliers aux étrangers » avec des apports personnels compris entre 30 % et 50 % et des durées de 10 à 15 ans. Aucun des sites que nous avons consultés ne citait de source bancaire ; il convient donc de considérer ces chiffres comme non confirmés tant qu’une banque ne les aura pas officialisés par écrit.
Que demanderait une banque à un emprunteur étranger ?
Compte tenu des règles en matière de propriété et des pratiques courantes en matière de crédit immobilier en Indonésie, voici à quoi devrait ressembler un dossier de ce type :
| Exigence | Pourquoi la banque en a besoin |
|---|---|
| Passeport et KITAS ou KITAP valables pour une durée suffisante | Cela prouve que vous pouvez conserver ce titre ; certaines banques lient la durée du prêt au permis |
| NPWP (numéro d'identification fiscale) et déclarations d'impôts | Vous identifie en tant que contribuable et indique les revenus déclarés |
| Contrat de travail en Indonésie ou justificatif de revenus provenant de l'étranger | Capacité de remboursement ; le salaire indonésien est plus facile à évaluer |
| Relevés bancaires, généralement sur une période de 3 à 6 mois | Flux de trésorerie et provenance de l'apport initial |
| Un titre de propriété enregistré : titre de propriété d'une maison ou d'un appartement sous le régime du « Hak Pakai » | La seule chose sur laquelle un Hak Tanggungan peut porter |
| Prix d'achat égal ou supérieur au seuil minimum fixé par la province pour les biens étrangers | L'acte de vente doit être valide pour un acquéreur étranger |
| Permis de construire (PBG) et certificat de conformité (SLF) | L'expert immobilier de la banque les examinera |
| Évaluation immobilière réalisée par l'expert de la banque | Définit le montant du prêt |
Si vous avez d'abord besoin d'un numéro de compte et d'un numéro d'identification fiscale, consultez nos guides sur l'ouverture d'un compte bancaire et l'obtention d'un NPWP.
Quels seront les taux hypothécaires et les règles relatives au ratio prêt/valeur en 2026 ?
Le taux directeur. La Banque d'Indonésie a maintenu le BI-Rate à 5,75 % lors de la réunion de son conseil d'administration des 22 et 23 septembre 2026, pour le troisième mois consécutif, avec un taux de dépôt de 4,75 % et un taux de prêt de 6,50 % (CNN Indonesia, 23 septembre 2026). Les taux hypothécaires sont supérieurs au taux directeur. Les banques indonésiennes proposent généralement un taux promotionnel fixe pendant les première à cinquième années, puis un taux variable basé sur le taux de base de la banque majoré d'une marge. Il convient de prêter attention à la formule de calcul du taux variable, et non au taux annoncé.
Taux de prêt par rapport à la valeur (LTV). La Banque d’Indonésie fixe la part maximale de la valeur d’un bien immobilier que les banques sont autorisées à prêter. Sa politique assouplie autorise un LTV pouvant atteindre 100 % pour les prêts immobiliers accordés par les banques qui répondent à ses critères de qualité de crédit, et cet assouplissement a été prolongé jusqu’à fin décembre 2026 (Kontan, 2 décembre 2025; Banque d’Indonésie, instruments macroprudentiels). Il s'agit d'un plafond, et non d'un droit. Une banque accordant un prêt à un étranger fixera son propre ratio prêt/valeur, nettement inférieur, et exigera un apport personnel substantiel.
Exemple : un emprunt de 3 000 000 000 IDR (environ 168 000 USD) sur 10 ans, à un taux indicatif de 9 % par an, coûte environ 38 000 000 IDR par mois (environ 2 120 USD). Il s'agit d'un calcul arithmétique et non d'un devis ; votre banque vous proposera son propre taux et son propre échéancier.
Comment fonctionne un prêt immobilier sur un Hak Pakai ?
- Contrat de crédit. Vous signez le contrat de prêt avec la banque.
- Acte hypothécaire (APHT). Vous et la banque signez l'acte accordant le Hak Tanggungan devant un notaire spécialisé en droit foncier (PPAT), généralement le même jour que l'acte de vente (AJB).
- Enregistrement. Le PPAT enregistre le « Hak Tanggungan » auprès du service du cadastre (BPN), qui le délivre désormais par voie électronique. L'hypothèque est mentionnée sur votre titre de propriété.
- Remboursement et mainlevée. Lorsque vous remboursez votre prêt, la banque délivre une mainlevée (« roya ») et l'acte hypothécaire est radié. En cas de défaut de paiement, la banque peut vendre le bien immobilier aux enchères publiques en vertu de la loi n° 4/1996.
Deux conséquences sont à prendre en compte. Vous ne pouvez pas vendre, céder ou hypothéquer à nouveau le bien immobilier sans l'accord de la banque. Et si votre titre de séjour prend fin, l'obligation de céder le « Hak Pakai » dans un délai d'un an reste applicable ; la vente doit donc également permettre de rembourser le prêt.
Une société de type PT PMA peut-elle contracter un emprunt pour acheter un bien immobilier ?
Une société à capitaux étrangers (PT PMA) peut détenir des HGB et contracter des emprunts auprès de banques indonésiennes ou étrangères en les utilisant comme garantie, comme n’importe quelle autre société. Mais une société doit disposer d’une activité agréée qui exploite le terrain. Depuis la troisième semaine de mai 2026, Bali a fermé les secteurs de l’immobilier détenu ou loué (KBLI 68111), des villas et autres hébergements (55900) et des petits hôtels (55110, 55120) aux nouvelles PT PMA (ANTARA, 23 juillet 2026). Une nouvelle société créée dans le but d’acheter une villa et de la louer ne peut plus obtenir de licence à Bali. Les sociétés déjà titulaires d’une licence conservent celle-ci, et les entreprises des secteurs ouverts (restaurants, grands hôtels, cliniques) peuvent toujours financer leurs locaux.
Une PT PMA doit également disposer d'un capital libéré de 2,5 milliards d'IDR par code d'activité, conformément au règlement n° 5/2025 de la BKPM (Withers). Les prêts d'actionnaires provenant de l'étranger sont autorisés, mais doivent être déclarés. Consultez notre guide de création d'une PT PMA.
Modalités de paiement des promoteurs immobiliers : quelle est votre protection ?
Les achats sur plan avec paiements échelonnés constituent le mode de « financement » le plus courant à Bali. C'est également dans ce cadre que les acheteurs subissent les pertes financières les plus importantes.
En cas de vente de maisons ou d'appartements, la loi sur le logement fixe les conditions que doit remplir un promoteur avant de pouvoir signer un contrat de pré-vente (PPJB) : certitude quant au titre de propriété du terrain, permis de construire, infrastructures et équipements, et achèvement d'au moins 20 % des travaux (loi n° 1/2011 sur le logement, art. 42). Demandez des justificatifs pour chacune de ces conditions.
La plupart des villas sur plan à Bali sont vendues sous forme de baux, et non en pleine propriété ; les garanties prévues par le PPJB ne s'appliquent donc pas. Protégez-vous en veillant bien aux clauses du contrat :
- Effectuez les versements sur un compte séquestre notarial ou en fonction des étapes certifiées par un ingénieur indépendant, et non en fonction des dates du calendrier.
- Vérifiez que le promoteur dispose d'un bail enregistré ou d'un titre de propriété sur le terrain, dont la durée est supérieure à celle du bail qu'il vous vend, et que le propriétaire foncier a donné son accord pour la sous-location.
- Vérifiez le PBG avant de verser le premier acompte, ainsi que le plan d'urbanisme : depuis la Perda Bali n° 4/2026, la construction sur des terres agricoles protégées (LP2B) peut entraîner la démolition du bâtiment (Lingkari News, février 2026).
- Convenir des pénalités de retard, d'une date butoir et d'un mécanisme de remboursement au cas où la villa ne serait pas livrée.
Notre équipe chargée de la vérification préalable examine le promoteur, le terrain et les permis avant que vous ne signiez.
Est-ce que contracter un emprunt dans votre pays d'origine est la meilleure option ?
Pour la plupart des acheteurs étrangers, oui. Un refinancement de votre logement, un prêt sur la valeur nette immobilière ou un prêt garanti par des investissements dans votre pays d'origine est généralement moins coûteux et plus rapide qu'un prêt immobilier destiné aux étrangers en Indonésie, et cela fonctionne pour les baux, que les banques indonésiennes ne financent pas.
Trois points à prendre en compte :
- Risque de change. Vous effectuez vos remboursements en euros, en dollars ou en livres sterling pour un actif dont le prix est fixé et la location facturée en roupies. Début octobre 2026, la roupie s'échangeait à environ 17 900 IDR pour 1 USD. Prévoyez une fluctuation de 10 % à 20 % dans les deux sens.
- Les règles relatives à l'objet du prêt. Certains prêteurs nationaux imposent des restrictions sur les prêts destinés à l'achat d'un bien immobilier à l'étranger, ou exigent une preuve de l'utilisation des fonds. Faites preuve de transparence avec votre prêteur ; une description erronée de l'objet du prêt peut entraîner son remboursement anticipé.
- Trace écrite. Effectuez le virement depuis votre propre compte vers celui du notaire ou du vendeur en indiquant clairement la référence de la transaction. Les banques indonésiennes peuvent vous demander de justifier l'origine des fonds, et cette trace écrite vous protège en cas de litige.
Qu'en est-il des prêteurs privés et des offres de « location avec option d'achat » ?
Soyez prudent. Les prêts privés garantis par un bail à Bali sont souvent structurés au moyen d’une procuration ou d’un accord annexe au bail, ce qui constitue une garantie faible pour le prêteur et un risque pour vous en tant qu’emprunteur, car le prêteur pourrait être en mesure de reprendre le bail en dehors de toute procédure judiciaire. Les offres qui prévoient que le bien soit enregistré au nom d’un particulier indonésien « jusqu’à ce que vous ayez fini de payer » constituent des montages de prête-nom. Elles sont nulles en vertu de l’article 33 de la loi n° 25/2007, et en vertu de l’article 26 de la loi agraire, tout transfert indirect de la pleine propriété à un étranger est nul, sans possibilité de remboursement.
Avant de contracter un emprunt auprès d'un prêteur en Indonésie, vérifiez qu'il dispose d'une licence délivrée par l'OJK, l'autorité de régulation des services financiers (ojk.go.id).
Quels sont les risques liés au financement d'un bien immobilier à Bali ?
- La banque se rétracte après votre signature. Subordonnez l'achat à l'obtention du prêt, en prévoyant que votre acompte vous soit remboursé si le prêt est refusé.
- Le titre de propriété ne peut pas faire l'objet d'une hypothèque. Un « Hak Pakai » qui s'avère être un bail, ou un certificat encore « en cours de traitement », ne peut pas être accepté par une banque.
- Le prix est inférieur au seuil minimum fixé à l'étranger. L'acte de vente ne pouvant être enregistré à votre nom, il n'y a donc rien à hypothéquer.
- Le promoteur se retrouve à court d'argent. Il est difficile de récupérer les acomptes versés pour une villa qui ne sera jamais achevée.
- Votre permis arrive à échéance. La règle d'un an vous oblige à vendre, peut-être à un moment inopportun.
- La roupie fluctue. Le coût de service d'un prêt contracté dans votre pays d'origine augmente si les revenus locatifs en roupies baissent par rapport à votre devise.
Comment l'ILA apporte son aide
Nous ne nous chargeons pas de l'obtention de prêts. Nous veillons à ce que le bien que vous financez soit en règle sur le plan juridique et à ce que vos contrats vous protègent : vérification du titre de propriété, du zonage et des permis, examen du PPJB, du bail ou du contrat de promotion immobilière, examen des documents de prêt et de garantie, coordination avec le notaire et le PPAT, ainsi que du KITAS ou du KITAP que la banque ou le service cadastral pourrait exiger. L'ensemble du processus d'achat est détaillé dans notre guide sur l'achat d'un bien immobilier à Bali en tant qu'étranger. Contactez notre équipe avant de vous engager financièrement dans un achat ou un plan de paiement.
Vous souhaitez consulter ce guide hors ligne ? Téléchargez la version PDF gratuite ou découvrez l'ensemble des 27 guides gratuits de l'ILA.
Foire aux questions
Un étranger peut-il obtenir un crédit immobilier à Bali ?
Rarement. Une banque ne peut accorder de prêt hypothécaire que sur un bien immobilier enregistré, c'est-à-dire une maison en « Hak Pakai » d'une valeur d'au moins 5 milliards d'IDR ou un appartement d'une valeur d'au moins 2 milliards d'IDR. Les biens en bail emphytéotique ne peuvent pas faire l'objet d'une hypothèque. Peu de banques proposent des prêts aux étrangers, et celles qui le font exigent un KITAS ou un KITAP ainsi que des revenus vérifiables.
Quelles banques indonésiennes accordent des prêts aux étrangers ?
En juin 2025, PermataBank a lancé un produit de crédit immobilier destiné aux étrangers pour un projet spécifique à Jakarta. D'autres banques, dont CIMB Niaga, ont annoncé des projets en 2016, mais n'ont pas publié les conditions applicables aux étrangers. Renseignez-vous auprès du promoteur pour savoir quelle banque a accordé des prêts aux acheteurs étrangers dans le cadre de ce projet.
Puis-je contracter un prêt hypothécaire sur une villa en bail emphytéotique ?
Non. Un bail est un contrat, et non un titre de propriété foncière ; il ne peut donc pas faire l'objet d'un « Hak Tanggungan » au sens de la loi n° 4/1996. Les prêteurs qui accordent des prêts sur des biens en bail s'appuient sur des accords annexes qui n'offrent qu'une protection limitée aux deux parties.
Quel sera le taux de la Banque d'Indonésie en 2026 ?
5,75 %, taux maintenu lors de la réunion des 22 et 23 septembre 2026. Les taux hypothécaires sont plus élevés ; ils consistent généralement en un taux promotionnel fixe pendant les premières années, suivi d'un taux variable.
La Banque d'Indonésie autorise-t-elle un financement à 100 % ?
La Banque d'Indonésie autorise les banques qui répondent à ses critères à accorder des prêts pouvant atteindre 100 % de la valeur du bien immobilier jusqu'à fin décembre 2026. Les banques qui accordent des prêts à des étrangers appliquent quant à elles des limites bien plus strictes.
Ai-je besoin d'un KITAS pour obtenir un prêt en Indonésie ?
Dans la pratique, oui. Un titulaire de visa touristique ne pourra pas obtenir de prêt immobilier en Indonésie. Les banques tiennent également compte de la durée de validité du titre de séjour.
L'ILA accorde-t-elle des prêts ou des crédits immobiliers ?
Non. ILA est un cabinet juridique et de conseil. Nous vérifions le bien immobilier, les contrats et les documents de garantie, et nous assurons la coordination avec le notaire, afin que le financement que vous mettez en place soit garanti par un titre de propriété dont vous êtes légalement titulaire.
Sources
- Loi n° 4/1996 relative au « Hak Tanggungan » (hypothèque foncière), JDIH BPK
- PP n° 18/2021 relatif aux droits de gestion, aux droits fonciers, aux logements et à l'enregistrement foncier, JDIH BPK
- detikProperti : les étrangers propriétaires immobiliers en Indonésie, réglementation et prix minimaux (21 décembre 2024)
- Kontan : PermataBank propose des crédits immobiliers aux étrangers (14 juin 2025)
- Kontan : CIMB propose des prêts immobiliers aux étrangers, d'autres banques devraient suivre (22 janvier 2016)
- CNN Indonésie : le taux directeur de la Banque d'Indonésie (BI) reste inchangé à 5,75 % (23 septembre 2026)
- Kontan : La Banque d'Indonésie prolonge sa politique d'apport initial à 0 % jusqu'à fin 2026 (2 décembre 2025)
- Banque d'Indonésie : instruments de politique macroprudentielle
- ANTARA : Bali interdit les investissements étrangers dans 18 secteurs d'activité (23 juillet 2026)
- Withers : points clés à retenir du règlement n° 5 de 2025 du BKPM
- Loi n° 1/2011 relative au logement et aux zones résidentielles, peraturan.go.id
- Lingkari News : Décret régional n° 4/2026 de Bali relatif à la conversion des terres agricoles (février 2026)
- Loi n° 25/2007 relative à l'investissement, JDIH BPK
- Loi n° 5/1960 relative aux principes fondamentaux de la réforme agraire, JDIH BPK
- L'Autorité des services financiers (OJK), l'autorité indonésienne de régulation des services financiers
- Katadata : la roupie s'établit à 17 916 IDR pour 1 USD (5 octobre 2026)