L'exploitation d'une société à responsabilité limitée à capitaux étrangers (PT PMA) à Bali, à Lombok ou ailleurs en Indonésie nécessite le respect constant de certaines obligations. Ces obligations s'appliquent que la société génère ou non des revenus.
Une idée fausse très répandue chez les investisseurs est que la déclaration et la mise en conformité ne sont nécessaires qu’une fois que l’entreprise est opérationnelle ou que le bien immobilier génère des revenus. Ce n’est pas vrai.
En 2026, l'Indonésie continue de renforcer la surveillance des entreprises, notamment en matière de reporting numérique, d'octroi de licences et de gouvernance d'entreprise. Que votre entreprise en soit encore à la phase de création, avant de générer des revenus, ou qu'elle soit déjà en activité, le non-respect des délais de mise en conformité peut entraîner la suspension de sa licence d'exploitation, une restriction de l'accès aux systèmes gouvernementaux ou d'autres sanctions administratives.
Ce guide présente les obligations réglementaires auxquelles toute société PT PMA doit se conformer en 2026, notamment en matière de déclaration, de déclaration fiscale, de gouvernance d'entreprise et de délais annuels.
1. LKPM (Rapport sur les activités d'investissement)
Le « Laporan Kegiatan Penanaman Modal » (LKPM) permet au gouvernement de vérifier si votre entreprise respecte les engagements d'investissement déclarés lors de sa constitution.
- Qui doit les déposer : toutes les PMA à temps partiel doivent soumettre des rapports LKPM chaque trimestre via le système OSS (Online Single Submission).
- Éléments à déclarer : vous devez classer et déclarer vos réalisations d'investissements en distinguant le capital fixe (machines, équipements, travaux de rénovation et installations de production) du fonds de roulement (salaires, charges, loyers et autres dépenses d'exploitation). L'effectif et les activités de production doivent également être déclarés.
- Phase préalable à l'exploitation : si l'exploitation commerciale n'a pas encore débuté, vous devez tout de même soumettre votre LKPM dans la rubrique «Phase de construction », en déclarant des activités telles que les études de faisabilité, les frais d'obtention des autorisations et la préparation du terrain.
- Sanction : le non-respect du délai de déclaration déclenche une procédure d’avertissements administratifs progressifs (SP1, SP2 et SP3). Une non-conformité persistante peut entraîner la suspension ou la révocation de votre numéro d’identification d’entreprise (NIB) et d’autres autorisations d’exploitation. La déclaration LKPM s’inscrivant dans le cadre de conformité indonésien basé sur l’OSS, tout manquement à cette obligation peut également avoir des répercussions sur l’obtention future de licences et d’autres procédures administratives menées via l’OSS.
2. Rapport fiscal annuel de l'entreprise
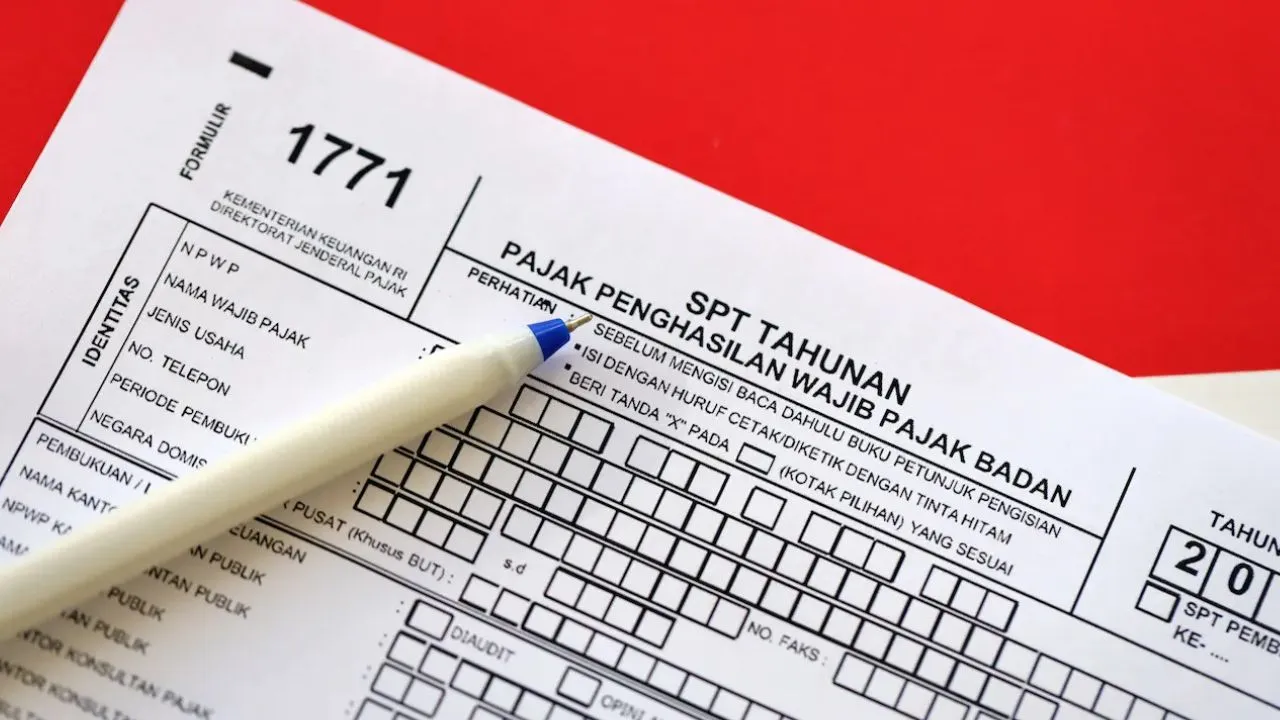
Chaque société PT PMA doit déposer sa déclaration annuelle d’impôt sur les sociétés ( SPT Tahunan Badan ) au plus tard quatre mois après la clôture de son exercice comptable.
- Exigence : votre entreprise doit présenter ses états financiers, ses calculs relatifs à l'impôt sur les sociétés et les informations relatives à toute transaction avec des parties liées.
- Taux d'imposition : le taux normal de l'impôt sur les sociétés ( IS) en Indonésie est de 22 %.
- Situation en matière d'audit : même si votre entreprise n'est pas légalement tenue d'établir des états financiers audités, les autorités fiscales attendent néanmoins que vous teniez une comptabilité en bonne et due forme, que vos états financiers soient rapprochés et que vos registres de créances et de dettes soient exacts.
| Durée | Définition |
|---|---|
|
NIB (Numéro d'identification d'entreprise) |
Numéro d'enregistrement d'entreprise principal en Indonésie, délivré via le système OSS, qui sert d'identité juridique à la société aux fins de l'obtention des autorisations et du respect de la réglementation. |
| Réalisation des investissements | Le capital effectivement investi ou dépensé au cours de la période considérée, à l'exclusion des investissements prévus ou estimés. |
| Opérations entre parties liées | Transactions effectuées entre des sociétés ou des particuliers liés par des relations de propriété, de gestion ou d'autres liens de contrôle. |
| Résident fiscal | Une personne physique considérée comme résidente fiscale et donc généralement assujettie à l'impôt indonésien sur ses revenus mondiaux. |
3. Déclaration d'impôt sur le revenu des administrateurs
Les administrateurs ne peuvent pas se retrancher derrière la personne morale. Tout administrateur d'une PT PMA titulaire d'un numéro d'identification fiscale indonésien (NPWP) doit déposer unedéclaration d'impôt annuelle des particuliers( SPT Tahunan Orang Pribadi ).
- Dirigeants étrangers : les expatriés qui résident en Indonésie pendant plus de 183 jours au cours d'une période de 12 mois sont généralement considérés comme des résidents fiscaux indonésiens. Ils sont tenus de déclarer l'ensemble de leurs revenus et de leur patrimoine à l'échelle mondiale, et pas seulement leur salaire perçu en Indonésie.
- Date limite de dépôt : les déclarations d'impôt sur le revenu des personnes physiques doivent être déposées un mois avant la date limite de dépôt des déclarations d'impôt sur les sociétés.
4. Assemblée générale annuelle et authentification notariale obligatoire (mise à jour 2026)
Par le passé, de nombreuses petites sociétés de gestion de fonds (PMA) considéraient l’assemblée générale annuelle des actionnaires (AGMA) comme une simple formalité. À compter de 2026, cela ne suffira plus.
En vertu du règlement du ministre de la Justice (Permenkum) n° 49 de 2025, les exigences en matière de gouvernance d'entreprise ont considérablement évolué.
- Déclaration numérique obligatoire : le rapport annuel et la résolution de l'assemblée générale annuelle ne peuvent plus être simplement conservés dans les archives internes de l'entreprise. Ils doivent être certifiés par un notaire et mis en ligne sur le système gouvernemental SABH/AHU Online.
- Propriété effective : les sociétés doivent communiquer les informations relatives à leur propriété effective dans le cadre de leur déclaration.
- Sanction : tout manquement à cette obligation peut entraîner le blocage par l'administration du compte AHU Online de votre société. Sans cet accès, votre société ne pourra pas modifier ses statuts, nommer ou remplacer des administrateurs et des commissaires aux comptes, modifier la structure de son capital, ni mener à bien d'autres opérations de restructuration tant qu'elle ne se sera pas mise en conformité.
| Durée | Définition |
|---|---|
| AG (Assemblée générale annuelle des actionnaires) | L'assemblée générale annuelle obligatoire au cours de laquelle les actionnaires approuvent les comptes annuels, nomment ou renouvellent le mandat des administrateurs et prennent les décisions stratégiques de l'entreprise. |
| SABH/AHU en ligne | Le système en ligne d'administration des sociétés du ministère de la Justice, utilisé pour l'enregistrement des actes juridiques des sociétés, des modifications statutaires et des obligations de déclaration annuelle. |
| Propriétaire effectif | La personne qui détient ou contrôle en dernier ressort une société, même si cette participation est détenue indirectement par l'intermédiaire d'autres personnes morales ou de prête-noms. |
5. Déclarations fiscales mensuelles relatives aux activités réglementées
En fonction de la classification KBLI de votre entreprise, les obligations fiscales mensuelles peuvent varier. Les entreprises opérant dans les secteurs de l'hôtellerie, du bien-être et de l'immobilier sont généralement soumises aux taxes suivantes :
| Type d'impôt | S'applique à | Tarifs et modalités |
| PBJT (impôt local) | Restaurants, cafés, spas, loisirs | Jusqu’à 15 % ajoutés à la facture du client ; cette somme est versée aux collectivités territoriales (régionales ou locales), et non à l’administration fiscale nationale. |
| PPh 4, paragraphe 2 | Location de bureaux, de terrains ou d'immeubles | Une retenue à la source définitive de 10 % est prélevée sur le loyer que vous versez au propriétaire. |
| PPh 21 | Salaires des salariés et rémunérations des administrateurs | Taux progressif en fonction des revenus ; prélevé sur la paie. |
| PPh 23 | Services domestiques, paiements aux fournisseurs | Une retenue à la source de 2 % est prélevée avant le paiement des prestataires de services. |
Les impôts mensuels sont généralement dus au plus tard le 10 ou le 15 du mois suivant, et les déclarations d'impôts correspondantes doivent généralement être déposées au plus tard le 20.
6. BPJS (Sécurité sociale et santé)
L'Indonésie dispose d'un système national de sécurité sociale obligatoire à deux niveaux, composé du BPJS Kesehatan (santé) et du BPJS Ketenagakerjaan (emploi et sécurité sociale).
- Inclusion des dirigeants : on croit souvent à tort que le BPJS ne s'applique qu'aux salariés. En réalité, les administrateurs et les membres du conseil de surveillance doivent également y être affiliés, et les cotisations obligatoires doivent être versées.
- Ressortissants étrangers : les salariés étrangers travaillant en Indonésie depuis plus de six mois sont généralement tenus de s'affilier aux deux programmes du BPJS.
- Financement : les cotisations sont réparties entre l'employeur et le salarié. L'employeur prend en charge la plus grande partie, tandis que la part du salarié est prélevée sur son salaire mensuel.
7. Normes comptables et de tenue des comptes obligatoires
Une erreur courante chez les PT PMA nouvellement créées consiste à penser que de simples feuilles de calcul Excel suffisent pour se conformer à la réglementation. En vertu du droit des sociétés et de la réglementation fiscale indonésiens, toute PT PMA est légalement tenue de tenir une comptabilité en bonne et due forme.
- Langue et devise : par défaut, les écritures comptables doivent être tenues en roupies indonésiennes (IDR) et rédigées en bahasa indonésien.
- Exceptions relatives aux devises étrangères : si votre entreprise doit tenir sa comptabilité en dollars américains ou en anglais, ce qui est courant pour les sociétés orientées vers l'exportation ou les filiales étrangères, vous devez d'abord obtenir l'accord du ministère des Finances. Cela n'est pas possible sans autorisation officielle.
- Normes comptables : les états financiers doivent être établis conformément aux normes comptables indonésiennes (Standar Akuntansi Keuangan ou SAK).
- Exigences en matière d'audit : bien que toutes les sociétés de type PMA ne soient pas tenues de se soumettre à un audit financier, le droit des sociétés indonésien impose un audit indépendant réalisé par un expert-comptable lorsque la société atteint certains seuils. C'est généralement le cas, par exemple, lorsque le total du bilan ou le chiffre d'affaires brut annuel dépasse 50 milliards d'IDR. Certaines licences sectorielles ou les politiques de la société mère étrangère peuvent également exiger des états financiers audités, quel que soit le chiffre d'affaires.
- Conservation des documents : Les documents comptables, factures, grands livres et pièces justificatives, y compris les relevés bancaires et les contrats, doivent être conservés en Indonésie pendant au moins 10 ans.
En bref : dates limites importantes pour 2026
| Exigence de conformité | Date limite | Description |
| Rapport LKPM du 4e trimestre | 15 janvier | Le rapport sur la réalisation des investissements du dernier trimestre de l'année précédente doit être transmis via l'OSS. |
| Déclaration d'impôt sur le revenu des administrateurs | 31 mars | Date limite de dépôt de la déclaration fiscale annuelle (SPT Tahunan Orang Pribadi ) pour les dirigeants titulaires d'un NPWP. |
| Rapport LKPM du 1er trimestre | 15 avril | Le rapport sur les investissements réalisés au premier trimestre doit être remis. |
| Déclaration fiscale annuelle des entreprises | 30 avril | Date limite pour déposer la déclaration fiscale annuelle des personnes morales (SPT Tahunan Badan ) et présenter les états financiers de l'entreprise. |
| Mise à jour annuelle des systèmes GMS et AHU | 30 juin | Date limite pour tenir l'assemblée générale annuelle des actionnaires et mettre en ligne le procès-verbal certifié par un notaire sur le système AHU Online. |
| Rapport LKPM du 2e trimestre | 15 juillet | Le rapport sur les investissements réalisés au deuxième trimestre doit être remis. |
| Rapport LKPM du 3e trimestre | 15 octobre | Le rapport sur les investissements réalisés au troisième trimestre doit être remis. |
Gérer votre conformité aux normes PT PMA
La gestion d'une société de type PT PMA nécessite une attention régulière en matière de rapports, de déclarations fiscales et de gouvernance d'entreprise. Le respect constant de ces obligations permet à votre entreprise de rester en règle et d'éviter des problèmes administratifs qui pourraient être évités.
Chez ILA Global Consulting, nous accompagnons les investisseurs étrangers dans le respect des obligations légales liées aux PT PMA, la communication d'informations financières, les obligations fiscales et les questions réglementaires dans toute l'Indonésie.
Contactez ILA Global Consulting pour discuter de vos obligations en matière de conformité PT PMA et vous assurer que votre entreprise reste en conformité tout au long de l'année.
Foire aux questions
Techniquement, oui, mais cela est rarement recommandé. La mise en conformité en Indonésie implique plusieurs systèmes qui se recoupent, notamment OSS, Coretax, AHU Online et BPJS. Chacun d’entre eux a ses propres délais, formats et exigences de déclaration. Le non-respect d’un seul délai peut déclencher une série de sanctions administratives qui affecteront vos autres licences. La plupart des investisseurs étrangers constatent que le coût d’un consultant local est nettement inférieur à celui lié à la résolution des problèmes de conformité a posteriori.
Le capital immobilisé couvre les investissements matériels tels que les machines, les équipements, les travaux de rénovation et les installations de production. Le fonds de roulement couvre les coûts d'exploitation tels que les salaires, les charges et les loyers. Vous devez déclarer ces deux catégories séparément dans votre déclaration trimestrielle LKPM. Une classification erronée constitue une erreur courante susceptible d'entraîner des écarts entre votre plan d'investissement déclaré et vos chiffres réels.
Pas toujours. Votre entreprise doit faire l'objet d'un audit indépendant si le total de son actif ou son chiffre d'affaires brut annuel dépasse 50 milliards d'IDR. Certaines licences sectorielles spécifiques ou les politiques internes d'une société mère étrangère peuvent également exiger des états financiers audités, quel que soit le chiffre d'affaires. En dessous de ces seuils, les autorités fiscales attendent tout de même que les registres comptables soient correctement tenus et que les états financiers soient rapprochés, même en l'absence d'un audit formel.
Uniquement avec l'accord officiel du ministère des Finances. Par défaut, votre entreprise doit tenir toute sa comptabilité en roupies indonésiennes et rédiger ses documents en bahasa indonésien. Les entreprises orientées vers l'exportation et les filiales étrangères peuvent demander l'autorisation d'utiliser une devise étrangère. Opérer dans une devise étrangère sans cette autorisation constitue une infraction à la réglementation, quelle que soit la structure de votre actionnariat.
Au moins 10 ans. Cette règle s'applique à l'ensemble des documents comptables, factures, grands livres, relevés bancaires et contrats justificatifs. Il s'agit d'une obligation légale prévue par le droit des sociétés indonésien, qui s'applique notamment en cas de contrôle fiscal. Les documents numériques sont acceptés, à condition qu'ils soient complets, traçables et accessibles aux autorités fiscales sur simple demande.