L'Indonésie dispose d'un fondement juridique à l'article 23A de la Constitution de 1945 (UUD 1945) concernant l'impôt sur les sociétés.
Il existe différents types de taxes en Indonésie, en particulier pour les entreprises. Si vous êtes un ressortissant étranger prévoyant d'implanter une activité, il est essentiel de les appréhender. Voici les informations fiscales fondamentales à connaître en Indonésie :
Impôt sur les sociétés à Bali et en Indonésie
En Indonésie, les sociétés résidentes sont assujetties à l'impôt sur l'ensemble de leurs revenus mondiaux. Les entreprises étrangères exerçant leurs activités par l'intermédiaire d'un établissement stable en Indonésie assument des obligations fiscales similaires à celles des contribuables résidents.
L'impôt sur les sociétés en Indonésie est fixé à 22 % du bénéfice net. Toutefois, les nouvelles entreprises ou certains secteurs d'activité peuvent bénéficier d'un régime fiscal spécifique.
Bénéficiez d'avantages fiscaux adaptés aux petites entreprises
Les contribuables soumis à l'impôt sur les sociétés dont le chiffre d'affaires annuel atteint 50 milliards de roupies indonésiennes (IDR) bénéficient d'un abattement fiscal de 50 % sur le taux standard. Ce taux réduit s'applique proportionnellement au revenu imposable sur la tranche de chiffre d'affaires brut allant jusqu'à 4,8 milliards d'IDR.
Les entreprises dont le chiffre d'affaires brut ne dépasse pas 4,8 milliards d'IDR sont assujetties à un impôt final sur le revenu de 0,5 % calculé sur le chiffre d'affaires. Dans le cadre de ce régime particulier, les contribuables sont tenus de verser l'impôt sur les sociétés de manière mensuelle selon le principe de l'auto-évaluation.
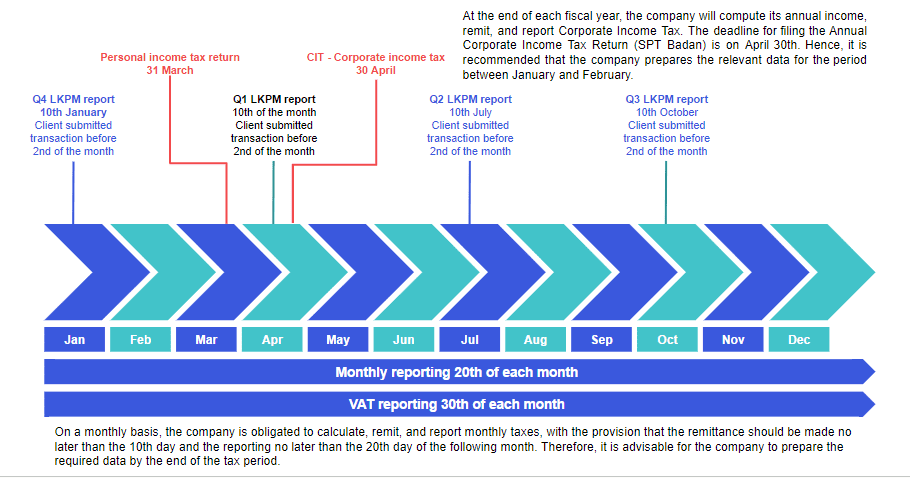
Par conséquent, une planification fiscale rigoureuse s'avère indispensable, dans la mesure où la déclaration annuelle d'impôt sur le revenu (SPT) doit être déposée au plus tard à la fin du mois d'avril de l'exercice fiscal suivant.
Imposition des succursales en Indonésie
L'impôt sur les bénéfices des succursales (Branch Profit Tax - BPT) est un prélèvement additionnel appliqué à un Établissement Stable (ES), venant s'ajouter à l'impôt sur les sociétés. Le taux du BPT s'établit à 20 % et s'applique au bénéfice net de l'établissement stable. Néanmoins, ce taux peut faire l'objet d'une réduction en vertu des conventions fiscales applicables dans l'État de résidence fiscale de la succursale. Il convient de souligner qu'une exonération de BPT est accordée si le bénéfice net après impôt de l'établissement stable est réinvesti en Indonésie, sous réserve de respecter des conditions spécifiques. Cette disposition constitue une incitation au réinvestissement stratégique sur le marché indonésien.
Ne vous souciez plus jamais des impôts et de la comptabilité
La gestion financière, fiscale et comptable peut s'avérer complexe, en particulier pour un étranger en Indonésie. Laissez-nous vous guider à travers des processus tels que le calcul fiscal, la paie, l'imposition des personnes physiques ou morales, les investissements à court terme, l'analyse de bilans et bien plus encore.
Avec ILA à vos côtés, rien ne peut mal tourner. Planifiez une consultation gratuite dès aujourd'hui ou apprenez-en davantage sur nos services fiscaux et comptables.
Paiements et échéances de l'impôt sur les sociétés en Indonésie
Comprendre les charges professionnelles déductibles et non déductibles en Indonésie
Une entreprise qui débute en Indonésie ne bénéficie d'aucun avantage en matière de déduction des charges pendant ses 3 premières années. En effet, l'administration fiscale applique l'impôt sur le chiffre d'affaires et non sur le bénéfice net. Il demeure toutefois essentiel d'enregistrer les charges afin de maintenir le bilan et le compte de résultat de l'entreprise pour établir trimestriellement le rapport LKPM.
La plupart des charges de l'entreprise sont déductibles. Cela inclut :
- les salaires
- le loyer
- les dons
- les dépenses liées à l'activité professionnelle
Cependant, l'administration fiscale ne reconnaît pas les dépenses suivantes comme déductibles :
- le loyer à usage personnel
- les impôts et pénalités
- les remboursements aux salariés si la dépense n'est pas liée à l'activité de l'entreprise (afin d'éviter la retenue à la source et l'impôt sur les salaires)
À lire aussi : De Dubaï à Bali : Convention fiscale entre l'Indonésie et les Émirats arabes unis
Autres impôts
Impôts et taxes régionaux
Les contribuables soumis à l'impôt sur les sociétés peuvent être assujettis à diverses taxes et redevances régionales, dont les taux s'étagent de 0,2 % à 75 %. Ces taux s'appliquent à un ensemble diversifié de valeurs de référence établies par les gouvernements régionaux respectifs. Les entreprises telles que les hôtels, restaurants, villas, loueurs, spas et centres de fitness doivent s'acquitter d'une taxe locale appelée PB1. Le taux varie selon les cas de 10 % à 12,5 %.
Taxes à l'importation en Indonésie
Taxe sur les produits de luxe importés en Indonésie
Malgré la réglementation de 2021, certains produits restent soumis à une taxe de luxe en Indonésie. Cette taxe s'applique généralement en sus de la TVA.
Droits de douane
Les sociétés importatrices ou résidentes doivent s'acquitter de droits de douane en sus de la TVA. Les codes SH sont primordiaux pour déterminer le montant exact de l'impôt.
Retenue à la source sur les paiements
Le système fiscal indonésien impose spécifiquement qu'un contribuable s'acquitte d'une taxe sur tout paiement effectué au profit d'un tiers. La partie A, lorsqu'elle achète un service ou verse un dividende à un autre contribuable, doit opérer une retenue à la source et requérir le numéro d'identification fiscale de la seconde partie afin de s'acquitter de cet impôt pour son compte. Ce montant varie de 2 à 10 % en fonction de la nature du paiement.
Les contribuables sont assujettis à une retenue à la source de 20 % pour tout paiement effectué au profit de non-résidents. Il est primordial d'anticiper la planification des prix de transfert afin d'optimiser la charge fiscale.
À lire aussi : Planification fiscale : Comment optimiser la fiscalité en Indonésie
Plus-values et taux d'intérêt
Le système considère la plus-value comme un revenu et applique la réglementation fiscale décrite ci-dessus. Une retenue à la source de 15 % s'applique sur le montant brut des intérêts. La retenue à la source pratiquée localement sur ces intérêts constitue un crédit d'impôt venant en déduction des taux d'imposition standard des sociétés, fixés à 22 %.
TVA en Indonésie
La législation relative à la taxe sur la valeur ajoutée (TVA) en Indonésie autorise le gouvernement à ajuster le taux de TVA entre 5 % et 15 %. Depuis le 1er avril 2022, le taux de TVA applicable aux livraisons de biens et de services en Indonésie est de 11 %, sous réserve de certaines exceptions.
Les entreprises peuvent exporter au taux de 0 %, tandis que l'importation de biens est assujettie à une TVA de 11 %. Certains services liés à des biens meubles et immeubles situés en dehors de la zone douanière relèvent d'une TVA à 0 %, notamment la fabrication en sous-traitance (toll manufacturing), les services de réparation et le conseil en construction.
Les services exécutés au sein de la zone douanière pour des clients extérieurs sont soumis au taux standard de TVA de 11 %. La consommation de services étrangers et de biens incorporels, livrés par voie de commerce électronique à des utilisateurs en Indonésie, est assujettie à une TVA de 11 %. La TVA est exigible selon le principe de comptabilité d'exercice au moment où l'entreprise livre les biens ou les services. La déclaration de TVA est mensuelle, le paiement et le dépôt devant intervenir au plus tard le dernier jour du mois suivant la livraison imposable.
Compte tenu de la complexité de la réglementation fiscale en Indonésie, la fiscalité constitue naturellement une préoccupation majeure pour les entrepreneurs qui s'implantent dans le pays. Contactez-nous pour bénéficier de services d'accompagnement financier et de conseil fiscal de nature à faciliter l'exploitation de votre entreprise.